数字货币周章全解读:个人转账、商家收款、银行结算新规一次讲清
数字货币周章,说白了就是一套管数字货币"怎么发、怎么用、怎么管"的制度框架。我跟踪了这两年各地出台的相关细则,发现真正落到纸面上的东西,比很多人想象中具体得多。
周章里最核心的条款是发行额度与钱包管理。央行对商业银行的数字人民币兑换设了上限,普通个人钱包单笔不能超过规定金额,超额部分要走机构通道。我注意到不少地方已把额度拆成"日常消费"和"大额转账"两档,逻辑很清晰。
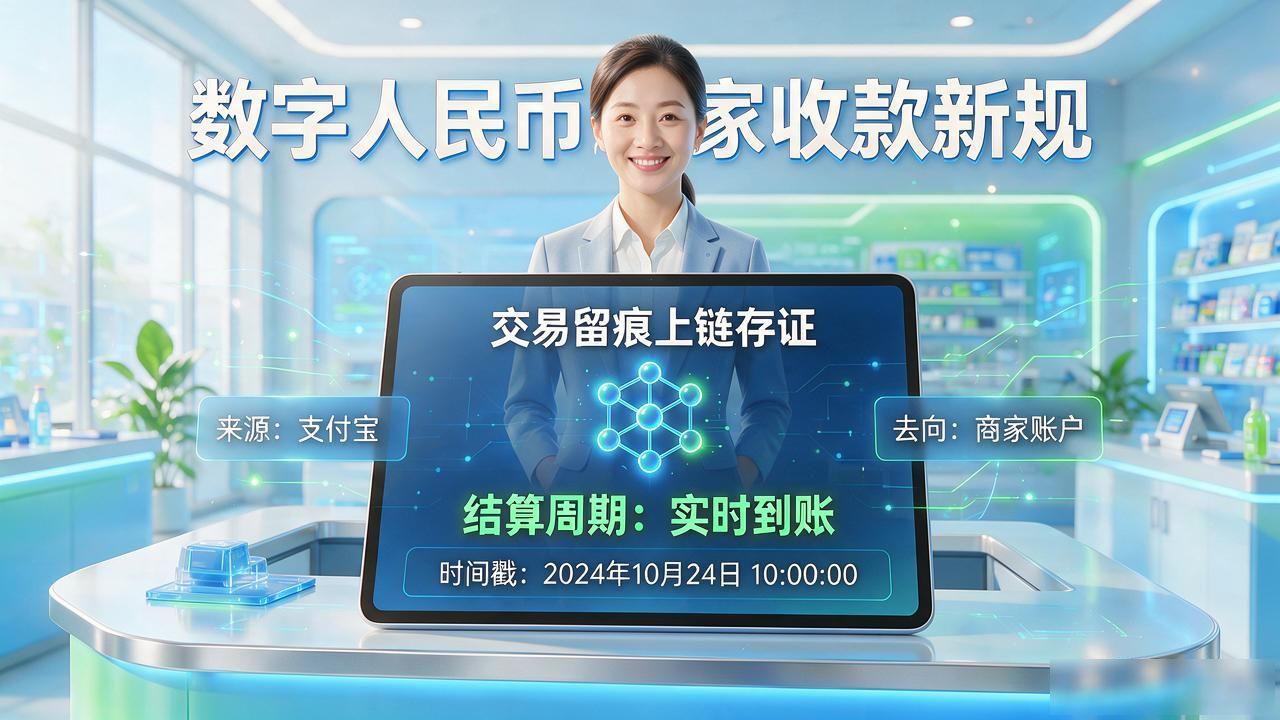
商家收款这块,周章要求所有接入数字人民币的商户必须在交易留痕上做足功课。每笔收款的来源、去向、时间戳都要上链存证,保存周期至少五年。对中小商家来说,最实际的感受是结算周期从T+1压到了实时到账。
跨境场景下,周章划了条硬线:境内钱包不能直接给境外主体转账,必须走持牌跨境支付机构。税务联动也写进去了,单笔超过五万元的交易会自动推送给税务部门。这个门槛设得挺克制,没把日常消费卷进去。
周章末尾专门用了一段讲个人权益。用户发现误转、被盗数字货币周章,可以在72小时内发起冻结申请,由发放机构先行垫付。我比较在意的是这里明确了举证责任在平台方,不是让用户自己证明"钱不是我转的"数字货币周章全解读:个人转账、商家收款、银行结算新规一次讲清,这个细节比之前征求意见稿进步不少。